

Finanzfluss Copilot

- 554.00 Rezensionen
- 4,6
- Downloads
- 100.000+
 Analyse von Appgk
Ich habe den Finanzfluss Copilot als Finanz-App von Finflow GmbH mit einem klaren Blick auf den Alltag getestet: nicht nur darauf, ob Vermögen und Finanzen übersichtlich erscheinen, sondern auch darauf, wie gut unterschiedliche Menschen mit der Oberfläche zurechtkommen. Mein Eindruck fällt grundsätzlich positiv aus. Die App wirkt besonders dann sinnvoll, wenn ich meine finanzielle Situation an einem Ort betrachten möchte, ohne ständig zwischen Bank-App, Depot und Notizen zu wechseln. Gleichzeitig ersetzt sie keine persönliche Finanzberatung und ist nicht automatisch für jeden die beste Lösung.
Finanzfluss Copilot ist kostenlos erhältlich und richtet sich an Nutzerinnen und Nutzer ab null Jahren. Die aktuelle Version 2.16.1 läuft auf Android ab Version 7.0. Im Google Play Store werden zusätzlich kostenpflichtige Optionen zwischen 8,99 Euro und 69,99 Euro angeboten. Die App wurde am 27. September 2024 veröffentlicht und hat sich mit über 100.000 Installationen sowie einer durchschnittlichen Bewertung von 4,6 bei rund 2.400 Bewertungen bereits eine sichtbare Nutzerbasis aufgebaut.
Wie gut die App im Alltag zugänglich bleibt
Ich achte bei einer Finanz-App nicht nur darauf, ob ich Zahlen lesen kann, sondern auch darauf, ob ich sie ohne unnötige Anstrengung wiederfinde. Für mich zählt dabei vor allem, die Ansicht an meine eigenen Bediengewohnheiten anzupassen und wichtige Prüfungen in einem ruhigen Moment vorzunehmen. So lässt sich besser einschätzen, ob die Übersicht im Alltag wirklich entlastet – und welche Menschen davon am meisten profitieren.
Lesbarkeit und Navigation ohne unnötige Umwege
Der größte praktische Vorteil liegt für mich in der Konzentration auf einen Finanzüberblick. Statt einzelne Kontostände, Sparpläne und Vermögenswerte gedanklich zusammenzurechnen, kann ich die App als zentrale Anlaufstelle verwenden. Das ist besonders hilfreich, wenn ich nicht täglich meine Finanzen verwalte, sondern vielleicht einmal pro Woche einen ruhigen Blick auf die Gesamtsituation werfen möchte.
Eine gute Finanz-App muss nicht möglichst viele Funktionen auf einmal zeigen. Sie muss vor allem verständlich machen, wo ich gerade bin, welche Information ich sehe und was der nächste sinnvolle Schritt ist. Beim Finanzfluss Copilot ist dieser Gedanke spürbar: Die Anwendung ist nicht wie eine überladene Tabellenkalkulation aufgebaut, in der ich mich erst durch zahlreiche Ebenen arbeiten muss. Für Menschen, die bei Finanzbegriffen schnell den Überblick verlieren, ist das ein wichtiger Unterschied.
Ich würde die App trotzdem nicht als vollkommen selbsterklärend für jede Person bezeichnen. Finanzdaten haben naturgemäß eine gewisse Komplexität. Ein Gesamtwert kann sich verändern, ohne dass sofort erkennbar ist, welcher einzelne Bereich dafür verantwortlich war. Wer bisher nur eine einfache Girokonto-App verwendet hat, muss sich zunächst an die umfassendere Perspektive gewöhnen. Das ist keine Schwäche der Idee, aber eine kleine Lernkurve, die man einplanen sollte.
Mein wichtigster Lesetipp: Ich würde nicht versuchen, beim ersten Öffnen alle verfügbaren Bereiche zu verstehen. Sinnvoller ist es, zunächst nur die zentrale Vermögensansicht zu prüfen und sich danach schrittweise mit weiteren Informationen zu beschäftigen. So bleibt der Einstieg überschaubar, gerade wenn Zahlen, Anlagebegriffe oder mehrere Finanzbereiche auf einmal stressig wirken.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Schrift, Kontrast und die Bedeutung ruhiger Bildschirme
Bei Finanz-Apps ist Lesbarkeit mehr als eine Komfortfrage. Kleine Unterschiede bei Zahlen, Vorzeichen oder Zeiträumen können eine falsche Entscheidung auslösen. Deshalb achte ich darauf, ob Informationen in einer ruhigen, nachvollziehbaren Struktur erscheinen oder ob zu viele visuelle Elemente um Aufmerksamkeit konkurrieren. Der Finanzfluss Copilot profitiert davon, dass sein Zweck klar umrissen ist: Ich öffne ihn, um meine finanzielle Lage zu betrachten, nicht um mich durch Unterhaltung oder Werbung zu bewegen.
Für Menschen mit eingeschränktem Sehvermögen bleibt dennoch wichtig, die Darstellung des eigenen Smartphones zu berücksichtigen. Größere Systemschrift, eine stärkere Kontrastdarstellung oder eine veränderte Bildschirmvergrößerung können die Bedienung erleichtern, sofern das jeweilige Gerät und die App damit gut zusammenspielen. Ich würde vor einer intensiven Nutzung prüfen, ob Beträge, Beschriftungen und Diagramme auch bei vergrößerter Darstellung vollständig lesbar bleiben.
Die besten Aspekte von Finanzfluss Copilot
Das solltest du über Finanzfluss Copilot wissen
Gerade bei Diagrammen ist eine Einschränkung denkbar: Eine farbliche Darstellung allein hilft nicht jedem. Wer Farben schwer unterscheiden kann, sollte darauf achten, ob zusätzlich Zahlen, Bezeichnungen oder andere eindeutige Hinweise vorhanden sind. Ich würde mich bei wichtigen Entscheidungen nie nur auf einen farbigen Verlauf verlassen, sondern immer die konkreten Werte und Zeiträume kontrollieren.
Navigation für Menschen mit unterschiedlichen Bediengewohnheiten
Die App ist vor allem für eine klassische Touch-Bedienung ausgelegt. Das ist für die meisten Android-Nutzer unkompliziert, kann aber für Menschen mit motorischen Einschränkungen relevant sein. Kleine Schaltflächen, dicht beieinanderliegende Bedienelemente oder Gesten, die sehr präzise ausgeführt werden müssen, können den Alltag unnötig erschweren. Deshalb würde ich die App zunächst mit den eigenen Systemeinstellungen und gegebenenfalls mit einer alternativen Bedienhilfe ausprobieren, bevor ich sie als alleinige Finanzübersicht nutze.
Ein konkreter Vorteil einer zentralen Übersicht ist, dass ich weniger häufig zwischen verschiedenen Anwendungen wechseln muss. Für Personen, die beim Wechseln zwischen Apps den Fokus verlieren oder sich mit vielen einzelnen Arbeitsschritten schwertun, kann das eine echte Entlastung sein. Der Copilot bündelt die Betrachtung der Finanzen, sodass nicht jede Information an einem anderen Ort gesucht werden muss.
Das bedeutet allerdings nicht, dass jede Aufgabe mit wenigen Berührungen erledigt ist. Finanzverwaltung verlangt oft Bestätigung, Kontrolle und Geduld. Diese zusätzliche Sorgfalt ist sinnvoll, kann sich aber für Menschen mit Zittern, eingeschränkter Feinmotorik oder schneller Ermüdung anstrengend anfühlen. Ich würde wichtige Eingaben nicht unter Zeitdruck durchführen und vor dem Speichern noch einmal prüfen, ob der richtige Bereich ausgewählt wurde.
Sensorische und kognitive Belastung im Finanzalltag
Die App eignet sich aus meiner Sicht besonders für Menschen, die von einer klaren Gesamtsicht profitieren. Wer sich von vielen einzelnen Konten, Depots oder Sparzielen schnell überfordert fühlt, kann mit einer zentralen Darstellung leichter eine Routine entwickeln. Ein fester Termin, etwa am Wochenende, reicht oft aus: App öffnen, Gesamtbild ansehen, auffällige Veränderungen prüfen und danach wieder schließen.
Für Personen mit Reizempfindlichkeit ist angenehm, dass eine Finanzübersicht nicht zwingend ständig Aufmerksamkeit verlangen muss. Ich muss die App nicht laufend geöffnet lassen, um einen Nutzen daraus zu ziehen. Diese Möglichkeit zur selbstbestimmten Nutzung ist wichtiger, als es auf den ersten Blick klingt. Finanzthemen können ohnehin Sorgen auslösen; eine Anwendung, die mich zu dauernder Kontrolle verleitet, wäre für mich weniger hilfreich.
Screenshots
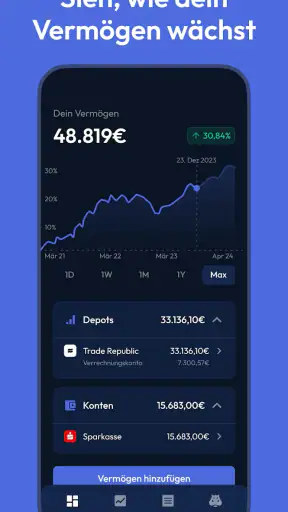
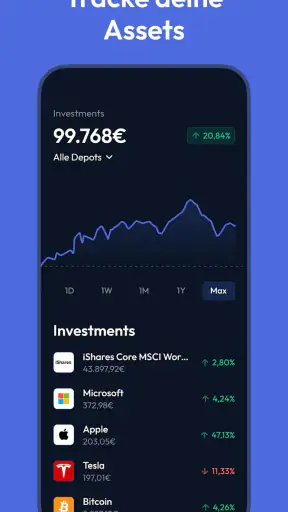
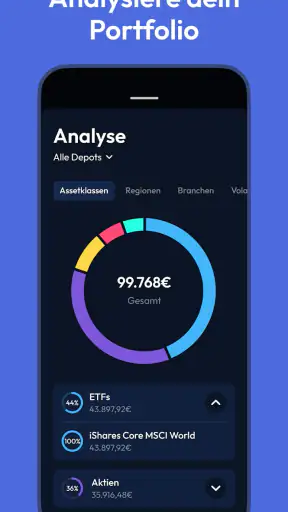
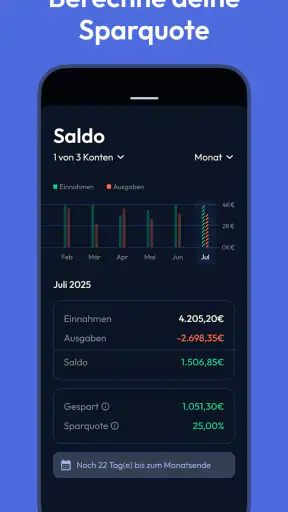
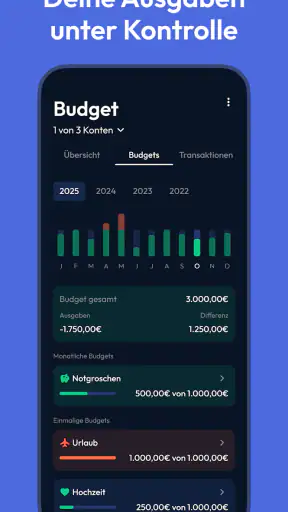
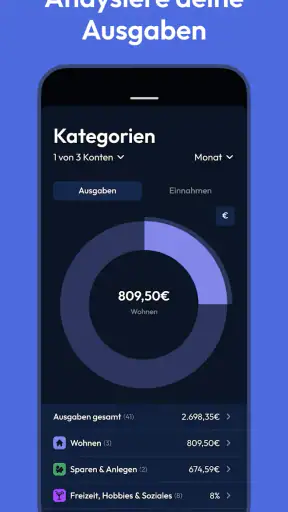
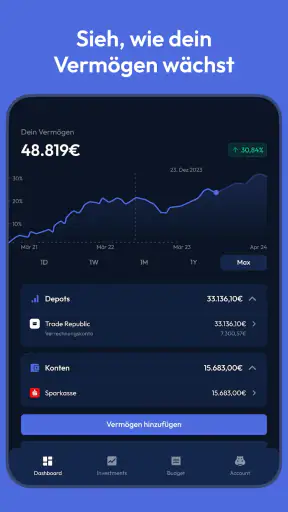
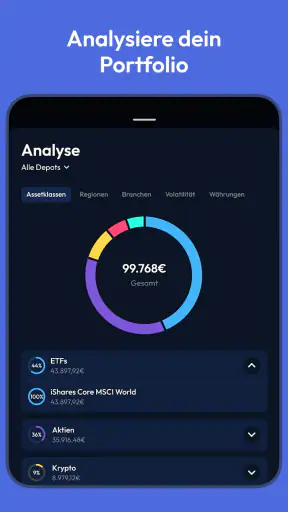
Gleichzeitig kann ein unerwartet veränderter Wert emotional belastend sein. Wer zu impulsiven Reaktionen neigt, sollte die App nicht als Auslöser für spontane Käufe oder Verkäufe verwenden. Ich würde Veränderungen zunächst einordnen, den Zeitraum prüfen und erst danach handeln. Der Copilot kann Informationen bündeln, aber er nimmt mir die Verantwortung für die Interpretation nicht ab.
Ein realistischer Ablauf im Alltag
Stellen wir uns vor, ich habe ein Girokonto, einen Sparplan und weitere Vermögenswerte. Früher würde ich mehrere Apps öffnen, Werte notieren und versuchen, daraus ein Gesamtbild zu bilden. Mit Finanzfluss Copilot kann ich den Kontrolltermin stärker auf die Frage konzentrieren: Wie entwickelt sich meine finanzielle Lage insgesamt, und passt sie noch zu meinen Zielen?
Ich würde dabei nicht jeden Tag nachsehen. Ein täglicher Blick kann bei schwankenden Anlagen mehr Unruhe als Nutzen erzeugen. Für mich wäre eine wöchentliche oder monatliche Kontrolle sinnvoller, abhängig davon, wie aktiv ich meine Finanzen verwalte. Der konkrete Mehrwert liegt nicht darin, ständig neue Zahlen zu sehen, sondern darin, Entscheidungen auf einer konsistenten Übersicht aufzubauen.
Für Menschen mit wenig Zeit ist dieser Ablauf ebenfalls interessant. Wer zwischen Arbeit, Familie und anderen Verpflichtungen kaum Raum für ausführliche Finanzplanung hat, kann die App als kurzen Kontrollpunkt nutzen. Wichtig ist aber, die Anwendung nicht mit einem automatischen Finanzplan zu verwechseln. Sie unterstützt den Überblick; sie entscheidet nicht, ob ein Budget realistisch ist oder ein Anlageprodukt zur persönlichen Situation passt.
Situative Zugänglichkeit: unterwegs, müde oder unter Druck
Die Alltagstauglichkeit einer Finanz-App zeigt sich nicht nur am Schreibtisch. Unterwegs, bei schlechter Beleuchtung oder mit wenig Konzentration verändern sich die Anforderungen. Eine Übersicht, die zu Hause verständlich wirkt, kann in einer hektischen Situation plötzlich zu dicht erscheinen. Deshalb würde ich Finanzentscheidungen möglichst nicht nebenbei erledigen, etwa während ich auf dem Weg zur Arbeit bin oder gleichzeitig andere Aufgaben bewältige.
Der Copilot ist für mich eher ein Werkzeug für bewusste Kontrollmomente als für schnelle Impulsentscheidungen. Das klingt zunächst weniger bequem, ist bei Geld aber ein Vorteil. Wer nur kurz nachsehen möchte, ob die eigene Vermögensentwicklung grundsätzlich in die gewünschte Richtung geht, kann dafür einen geeigneten Zeitpunkt wählen. Wer dagegen unterwegs sofort eine komplexe Entscheidung treffen muss, sollte die Darstellung besonders sorgfältig prüfen und sich nicht von einem einzelnen Gesamtwert leiten lassen.
Auch die Umgebung spielt eine Rolle. In einem lauten Raum helfen klare visuelle Hinweise mehr als lange Erläuterungen. Bei Müdigkeit steigt dagegen das Risiko, Zahlen oder Zeiträume zu verwechseln. Ich würde deshalb wichtige Prüfungen auf einen Zeitpunkt verschieben, an dem ich aufmerksam bin. Diese Empfehlung gilt gerade für Menschen mit Konzentrationsschwierigkeiten oder wechselnder Belastbarkeit.
Wo die App gegenüber den üblichen Alternativen punktet
Die naheliegendste Alternative ist die Kombination aus Banking-App, Depot-App und einer selbst gepflegten Tabelle. Diese Lösung kann flexibler sein, verlangt aber viel Eigenarbeit. Ich muss Daten übertragen, Kategorien festlegen und regelmäßig kontrollieren, ob meine Übersicht noch stimmt. Der Finanzfluss Copilot ist für mich dann stärker, wenn ich diese verstreuten Informationen in einer gemeinsamen Finanzperspektive betrachten möchte.
Eine reine Haushaltsbuch-App verfolgt meist einen anderen Schwerpunkt. Sie hilft vor allem dabei, Einnahmen und Ausgaben zu kategorisieren. Das ist nützlich, wenn mein Hauptproblem ein unübersichtlicher Monatsverbrauch ist. Der Copilot passt besser, wenn ich zusätzlich mein Vermögen als Ganzes betrachten möchte. Wer nur wissen will, wie viel Geld im Alltag für Lebensmittel oder Freizeit ausgegeben wird, braucht möglicherweise keine umfassendere Vermögens-App.
Eine Tabellenkalkulation bleibt die bessere Wahl für Menschen, die jede Formel selbst bestimmen und Sonderfälle abbilden möchten. Ich kann dort eigene Spalten, Regeln und langfristige Szenarien anlegen. Dafür muss ich die Struktur selbst pflegen, und genau diese Hürde nimmt mir eine fertige App nicht vollständig ab. Der Copilot gewinnt bei Bequemlichkeit und Übersicht, während die Tabelle bei individueller Kontrolle überlegen sein kann.
Auch eine klassische Bank-App kann für manche Nutzer ausreichen. Wenn ich nur mein Girokonto prüfe und keine umfassende Vermögenssicht benötige, ist eine zusätzliche Anwendung möglicherweise unnötig. Der Mehrwert des Finanzfluss Copilot entsteht vor allem dann, wenn mehrere Finanzbereiche zusammen betrachtet werden sollen.
Konkrete Arbeitsweisen, die ich empfehlen würde
Eine hilfreiche Methode ist die Trennung zwischen Beobachten und Handeln. Zuerst sehe ich mir die Übersicht an, ohne sofort etwas verändern zu wollen. Danach prüfe ich einzelne Auffälligkeiten. Erst in einem dritten Schritt entscheide ich, ob überhaupt eine Aktion nötig ist. Diese Reihenfolge verhindert, dass ein kurzfristiger Ausschlag direkt zu einer überhasteten Entscheidung führt.
Ein weiterer sinnvoller Ansatz ist, die App nicht als alleinige Wahrheit zu behandeln. Ich würde bei Unstimmigkeiten immer die ursprüngliche Quelle kontrollieren, etwa die jeweilige Bank- oder Depotansicht. Eine zentrale Übersicht ist praktisch, kann aber nicht meine eigene Prüfung ersetzen. Dieser zusätzliche Abgleich ist besonders wichtig, wenn es um größere Beträge oder langfristige Entscheidungen geht.
Für Menschen mit eingeschränkter Konzentrationsdauer empfehle ich kurze Sitzungen mit einem klaren Ziel. Zum Beispiel kann ich mir vornehmen, nur die Entwicklung des Gesamtvermögens zu betrachten oder nur zu prüfen, ob alle erwarteten Bereiche sichtbar sind. Wer versucht, in einer Sitzung sämtliche Finanzfragen zu lösen, macht die Nutzung unnötig anstrengend.
Menschen mit Sehschwierigkeiten sollten die App mit den persönlichen Anzeigeeinstellungen testen und dabei nicht nur den Startbildschirm betrachten. Entscheidend ist, ob auch Detailansichten, längere Bezeichnungen und Zahlenreihen verständlich bleiben. Bei Farbsehschwächen würde ich zusätzlich prüfen, ob Veränderungen auch ohne Farbcodierung eindeutig interpretierbar sind.
Verbleibende Hürden und Grenzen
Die wichtigste Grenze liegt in der Natur des Themas: Finanzinformationen sind nicht automatisch leicht verständlich, nur weil sie übersichtlich dargestellt werden. Begriffe, Entwicklungen und Zusammenhänge können weiterhin Fragen aufwerfen. Wer eine Schritt-für-Schritt-Anleitung für jede finanzielle Entscheidung erwartet, wird wahrscheinlich enttäuscht sein. Die App unterstützt die Orientierung, aber sie ersetzt keine Bildung, Beratung oder individuelle Abwägung.
Auch die kostenlose Verfügbarkeit sollte nicht mit einem vollständig kostenfreien Nutzungserlebnis gleichgesetzt werden. Für Google Play werden zusätzliche kostenpflichtige Optionen angeboten. Ich würde deshalb vor dem Abschluss genau prüfen, welche Funktion oder welcher Umfang tatsächlich benötigt wird. Wer nur gelegentlich eine einfache Übersicht möchte, sollte sich fragen, ob ein kostenpflichtiger Zusatz den persönlichen Nutzen wirklich erhöht.
Die Altersfreigabe ab null Jahren sagt wenig darüber aus, ob die Anwendung für jedes Alter praktisch geeignet ist. Kinder können eine Finanzübersicht möglicherweise sehen, sind aber nicht automatisch in der Lage, Vermögenswerte oder Risiken sinnvoll einzuordnen. Für Familien wäre es wichtig, finanzielle Inhalte gemeinsam und altersgerecht zu besprechen, statt die App als selbstständige Erklärung zu betrachten.
Für Nutzerinnen und Nutzer mit sehr speziellen Anforderungen kann eine andere Lösung besser passen. Wer detaillierte Buchhaltung, umfangreiche Budgetregeln, maßgeschneiderte Auswertungen oder besonders große Bedienelemente benötigt, sollte die App vor einer vollständigen Umstellung sorgfältig testen. Dasselbe gilt für Menschen, die ausschließlich ihre täglichen Ausgaben verfolgen möchten. In solchen Fällen kann eine spezialisierte Anwendung direkter und weniger komplex sein.
Mein inklusives Urteil
Nach meiner Nutzung sehe ich Finanzfluss Copilot als zugänglichen Einstieg in eine umfassendere Finanzübersicht, besonders für Menschen, die verstreute Informationen zusammenführen und ihre Kontrolle ruhiger organisieren möchten. Die App von Finflow GmbH ist kostenlos startbar, läuft auf älteren Android-Versionen ab 7.0 und hat mit ihrer Bewertung von 4,6 bei rund 2.400 Stimmen bereits eine solide Resonanz. Diese Zahlen sind für mich ein Hinweis auf Interesse, aber kein Ersatz für den eigenen Test mit den persönlichen Bedürfnissen.
Die größte Stärke ist die Verbindung aus Überblick und Alltagstauglichkeit. Ich muss nicht zwingend jeden Finanzbereich einzeln betrachten, um eine erste Orientierung zu bekommen. Das kann Menschen mit wenig Zeit, wechselnder Konzentration oder einer Abneigung gegen komplizierte Tabellen helfen. Besonders sinnvoll finde ich eine feste, kurze Routine mit anschließender Prüfung auffälliger Werte.
Die App ist aber nicht automatisch barrierefrei für jede Person. Motorische Einschränkungen, Farbsehschwächen, vergrößerte Darstellung oder eine hohe Empfindlichkeit gegenüber finanziellen Reizen können zusätzliche Tests erforderlich machen. Ich würde deshalb nicht nur den Funktionsumfang bewerten, sondern ganz praktisch prüfen, ob die wichtigsten Zahlen mit den eigenen Anzeige- und Bedienhilfen sicher gelesen und ausgewählt werden können.
Für mich ist der Finanzfluss Copilot eine gute Wahl, wenn ich Vermögen und Finanzen gesammelt betrachten möchte, ohne selbst eine aufwendige Tabelle zu pflegen. Weniger passend ist er für Menschen, die nur ein Haushaltsbuch brauchen, jede Berechnung selbst kontrollieren wollen oder eine sehr spezialisierte Finanzverwaltung erwarten. Als ruhiger Überblick und als Ausgangspunkt für bewusstere Finanzentscheidungen überzeugt mich Finanzfluss Copilot dennoch. Ich würde ihn empfehlen, solange klar bleibt: Die App erleichtert die Orientierung, die eigentliche Entscheidung bleibt bei mir.
Häufig gestellte Fragen zu Finanzfluss Copilot
Was ist Finanzfluss Copilot und für wen eignet sich die App?
Finanzfluss Copilot ist eine Finanzübersicht, mit der Nutzer ihre Konten, Depots und Vermögenswerte zentral erfassen und besser nachvollziehen können. Die Anwendung richtet sich vor allem an Menschen, die ihre finanzielle Situation strukturieren, Ausgaben beobachten und ihre Vermögensentwicklung verfolgen möchten. Sie ersetzt jedoch keine individuelle Anlage-, Steuer- oder Finanzberatung.
Welche Konten und Depots lassen sich mit Finanzfluss Copilot verbinden?
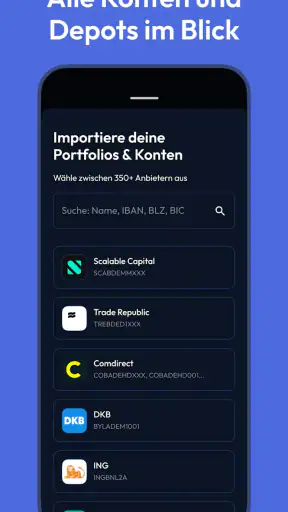
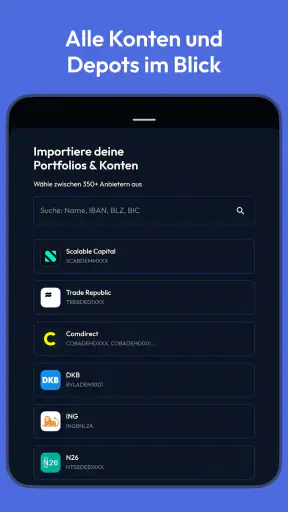
Welche Banken, Broker oder anderen Finanzanbieter unterstützt werden, hängt von den verfügbaren Schnittstellen und der aktuellen Anbieter-Liste ab. Vor der Einrichtung sollte man prüfen, ob die eigene Bank oder das gewünschte Depot kompatibel ist. Falls eine direkte Verbindung nicht möglich ist, können bestimmte Vermögenswerte möglicherweise manuell erfasst werden, wodurch die Übersicht allerdings mehr Pflege erfordert.
Ist Finanzfluss Copilot kostenlos oder entstehen Gebühren?
Finanzfluss Copilot kann je nach Funktionsumfang in einer kostenlosen und möglicherweise kostenpflichtigen Variante angeboten werden. Kostenpflichtige Tarife können zusätzliche Analysefunktionen, umfangreichere Übersichten oder weitere Automatisierungen enthalten. Vor dem Download beziehungsweise vor dem Abschluss eines Abonnements sollten Nutzer die aktuellen Preise, Laufzeiten, Kündigungsbedingungen und den genauen Leistungsumfang direkt in der App oder auf der offiziellen Website prüfen.
Wie sicher sind meine Finanzdaten in Finanzfluss Copilot?
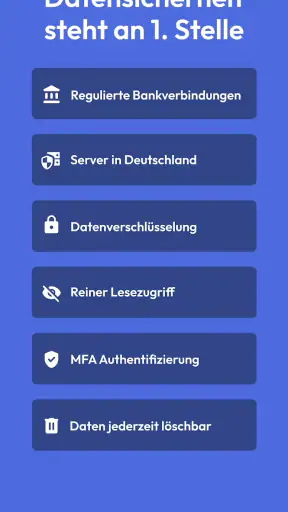
Bei einer Finanz-App ist es besonders wichtig, die Angaben zu Datenschutz, Verschlüsselung und Kontozugriff sorgfältig zu lesen. Finanzfluss Copilot sollte nur die Berechtigungen erhalten, die für die gewünschten Funktionen erforderlich sind. Nutzer sollten außerdem ein starkes, einzigartiges Passwort verwenden und – sofern verfügbar – die Zwei-Faktor-Authentifizierung aktivieren. Die App ersetzt keine eigene Prüfung der Datenschutzbestimmungen.
Kann Finanzfluss Copilot Anlageentscheidungen treffen oder automatisch investieren?
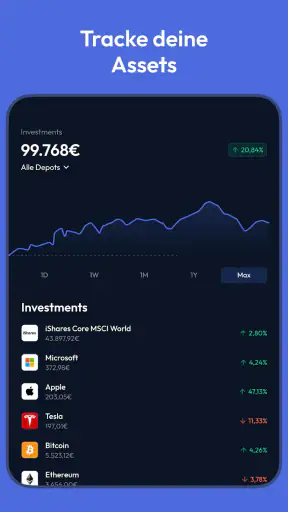
Finanzfluss Copilot dient in erster Linie dazu, Finanzdaten übersichtlich darzustellen, Vermögen zu analysieren und Entwicklungen nachvollziehbarer zu machen. Die App ist nicht automatisch ein Robo-Advisor und sollte nicht als Garantie für Gewinne oder als persönliche Anlageberatung verstanden werden. Anlageentscheidungen bleiben in der Verantwortung des Nutzers und sollten unter Berücksichtigung von Risiko, Anlagehorizont, Kosten und persönlicher finanzieller Situation getroffen werden.












